摘要
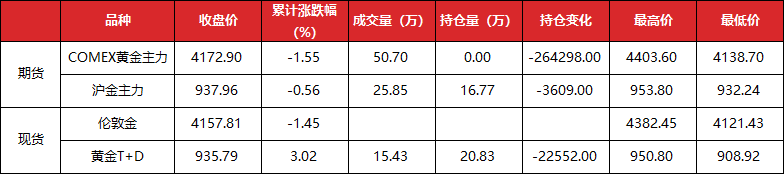
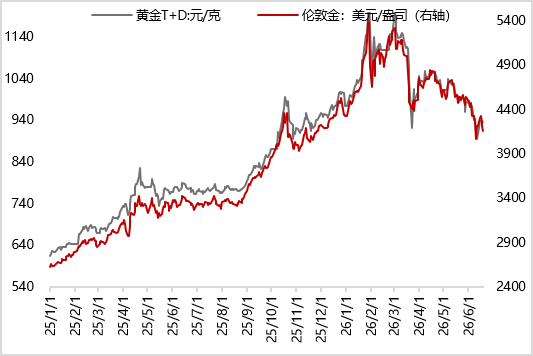
美伊局势先缓和后恶化,叠加美联储FOMC表态偏鹰,上周金价先上后下,整体收跌。上周五(6月19日),COMEX黄金主力期货价格较前周五(6月12日)下跌1.58%至4172.90美元/盎司,伦敦金现货价格较前周五下跌1.45%至4157.81美元/盎司;国内黄金方面,上周四黄金T+D现货价格反弹2.89%至937.96元/克,沪金主力期货价格上涨3.13%至935.79元/克。具体来看,上周初美伊达成初步协议、霍尔木兹海峡将于6月19日恢复通航,市场对美联储年内加息的预期显著下行,推动金价阶段性大幅反弹。周三6月FOMC会议如期维持利率不变,但政策表态大幅超预期偏鹰,一是移除政策声明中的降息偏向;二是最新点阵图显示9位与会者支持年内加息,鹰派委员占比超预期;三是沃什未提交个人利率预测,实质弱化前瞻指引功能。鹰派信号落地后,市场加息预期快速回升,美债收益率与美元指数同步走高,金价承压回落。此外,原定周五的美伊会谈临时取消,霍尔木兹海峡未能如期通航,进一步扰动金价下行。整体上看,上周国际金价先上后下,整体小幅收跌。
预计本周(6月22日当周)美联储偏鹰政策基调将压制金价,整体维持偏弱震荡格局。美联储政策端鹰派预期仍在发酵,沃什放弃点阵图个人预测意味着官方利率指引频率下降、政策透明度降低,叠加多位理事近期释放偏鹰表态,市场对年内加息的定价仍有上修空间,美元实际利率易上难下,构成金价的核心压制。此外,尽管美伊初步协议已经达成,仍需关注后续谅解备忘录执行情况及核问题谈判进展。整体上看,当前多空缺乏超预期催化打破均衡,预计短期内金价将偏弱震荡。
 ]article_adlist-->
报告正文如下
一
上周市场回顾
1. 黄金现货期货价格走势
上周四(6月18日),COMEX黄金主力期货价格收于4172.90美元/盎司,较前周五(6月12日)下跌67.00美元/盎司,伦敦金现货价格收于4157.81美元/盎司较前周五下跌61.16美元/盎司.国内黄金方面,上周四沪金主力期货价格收于937.96元/克较前周五上涨26.34元/克。现货黄金方面,黄金T+D现货价格收于935.79元/克,较前周五上涨28.40元/克。
表1 上周黄金市场交易情况
 数据来源:Wind,东方金诚
图1 上周COMEX黄金期货价格继续下跌
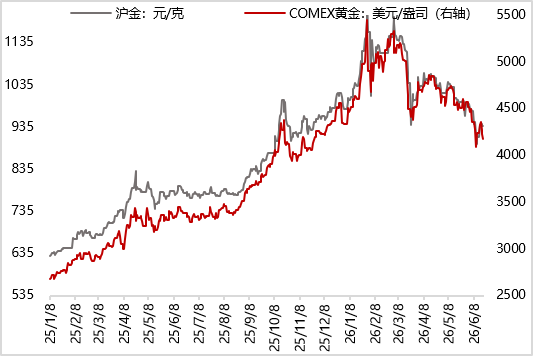 图2 上周伦敦金现货价格下跌
 数据来源:iFind, 东方金诚
2. 黄金价差与比价
上周人民币汇率影响明显增强,周五黄金内外盘价差为29.10元/克,较前周五的-10.01元/克显著上升。上周原油价格继续下跌,跌幅超过金价,金油比继续上行;银价继续下跌,跌幅超过黄金,金银比小幅回升;受美联储偏鹰倾向,及美伊和谈再生变数影响,铜价震荡回落,跌幅超过金价,金铜比小幅上行。
图3 上周黄金内外盘价差大幅扩大(元/克)
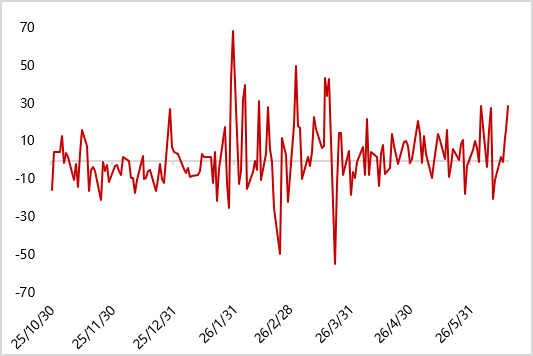 图4 黄金内外盘比价
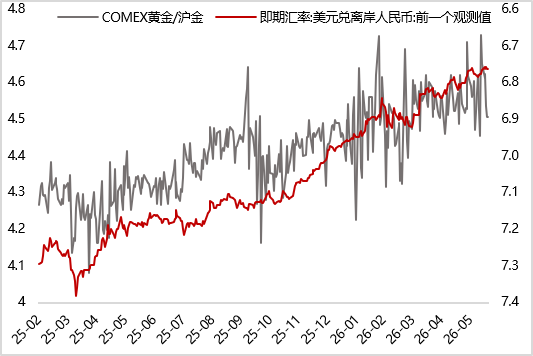 图5 上周金银比小幅回升(COMEX黄金/COMEX白银)
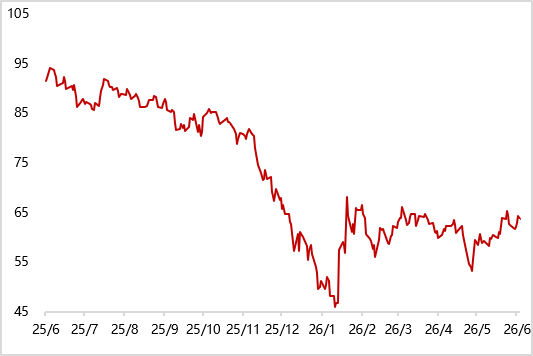 图6 上周金油比继续上行
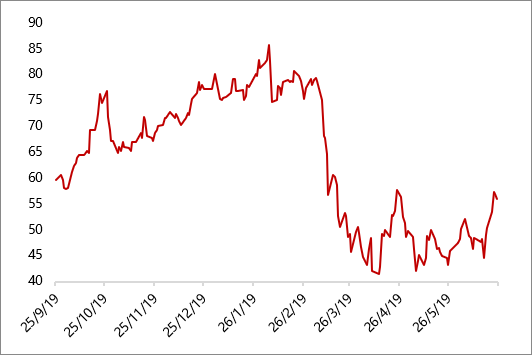 图7 上周金铜比小幅回升
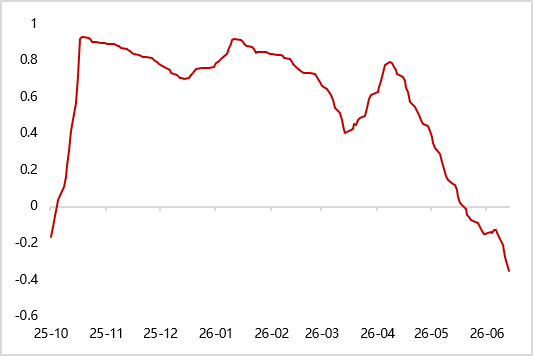
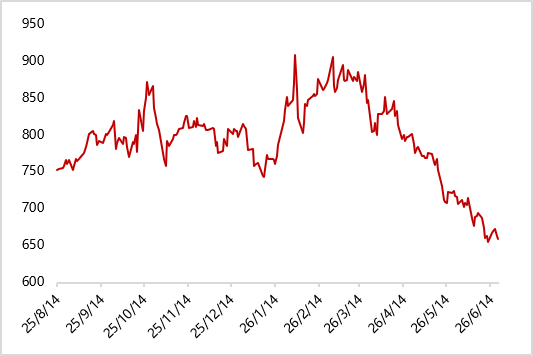 图8 上周金铜相关性负相关增强(滚动60个交易日)
 数据来源:iFind,东方金诚
3. 持仓分析
现货持仓方面,上周黄金ETF持仓量小幅回升。截至上周四,全球最大SPRD黄金ETF基金持仓量为1020.49吨,较前周增加6.85吨。国内黄金T+D累计成交量明显下降,全周累计成交量为196.77吨。
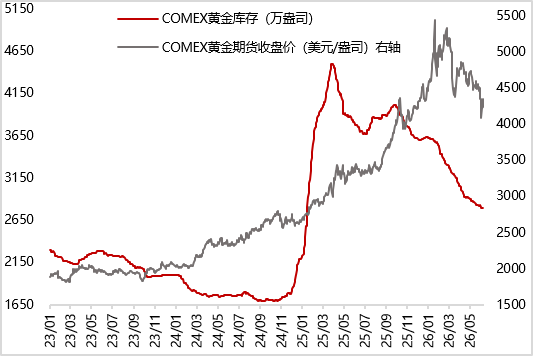
期货持仓方面,截至6月9日(目前最新数据),黄金CFTC资管机构多头持仓小幅减少,而空头持仓大幅增加,多头净持仓量明显回落,显示黄金配置的空头力量占优。上周黄金隐含波动率小幅上行;COMEX黄金期货库存持续减少。
图9 上周全球黄金ETF持仓量小幅增加
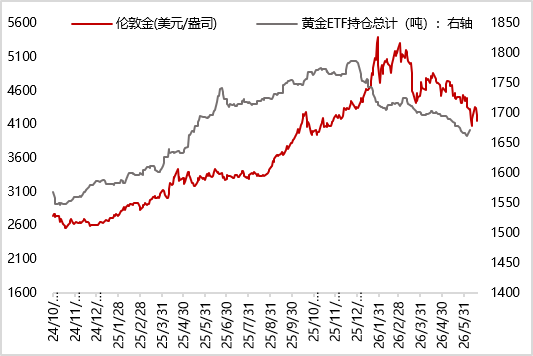 图10 上周SPDR黄金ETF持仓量小幅增加
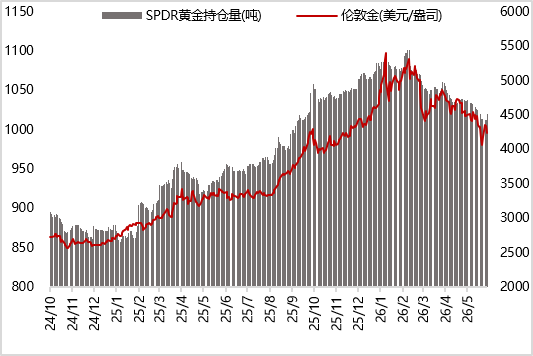 图11 上周黄金T+D成交量明显减少(元/克)
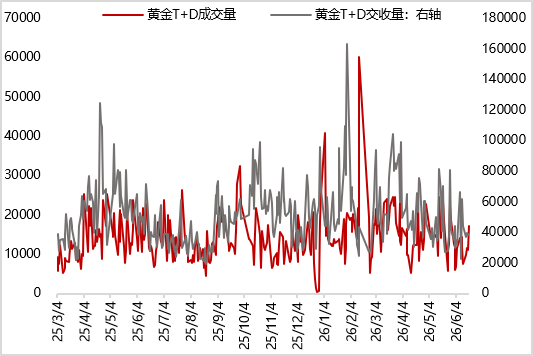 图12 黄金CFTC多头净持仓量明显减少(万张)
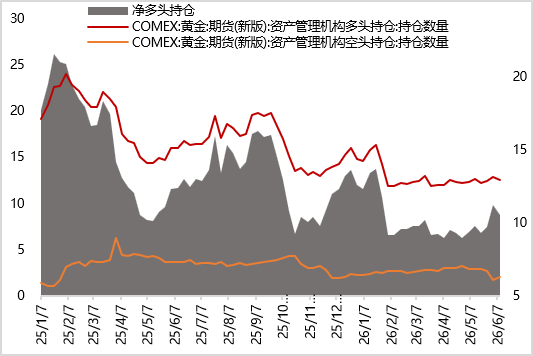 图13 上周黄金隐含波动率小幅上行
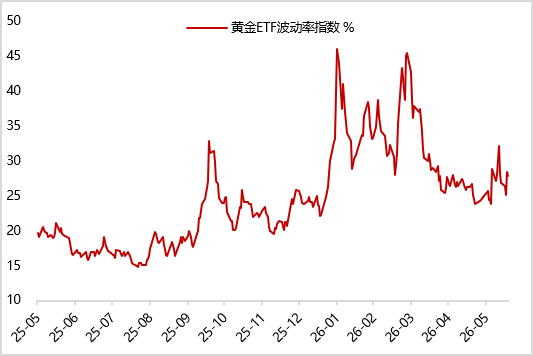 图14 上周COMEX黄金期货库存持续减少
 数据来源:iFind,东方金诚
二
宏观基本面
1.重要经济数据
美伊协议内容将在19日签署后公布,美方披露“停火60天、重开霍尔木兹海峡”。 据央视新闻,当地时间6月15日,美国总统特朗普和副总统万斯、伊朗伊斯兰议会议长卡利巴夫都已经以电子方式签署了美伊谅解备忘录。特朗普在七国集团(G7)峰会上表示,霍尔木兹海峡“已经部分开放”,并将于6月19日全面开放,届时,美国和伊朗将正式签署谅解备忘录,协议内容将在签署后对外公布。据CNBC报道,此次协议将美伊停火延续60天,并以此为框架,就伊朗核问题及其他关键议题展开最终协议谈判。特朗普强调,阻止伊朗获得核武器是这份协议的核心成果。美国副总统万斯进一步阐释协议架构:“这份协议从根本上建立在两步核查程序之上。”他说,协议的两大核心支柱,一是重开霍尔木兹海峡,二是确保伊朗永远不发展核武器。
日本央行加息至1%,并在2027年起暂停缩债。 6月16日,日本央行宣布将基准利率上调25个基点至1%,达到1995年以来最高水平,并宣布将于2027年4月起暂停缩减国债购买规模。两项决议均以7比1的投票比例通过。此次加息符合市场预期。日本央行在声明中警示,核心CPI通胀率存在向上偏离物价目标的风险,CPI同比涨幅可能加速至明显高于2%的水平,并特别点名油价上涨传导正以“相对较快的速度”推进,可能蔓延并推高广泛商品和服务的消费者价格。在缩债安排上,央行宣布自2027年4月起将每月国债购买规模维持在约2万亿日元,不再进一步压缩,并取消此前的中期评估惯例。此举意味着央行在维持加息路径的同时,对量化紧缩节奏踩下刹车,在政策取向上形成一定的内部平衡。
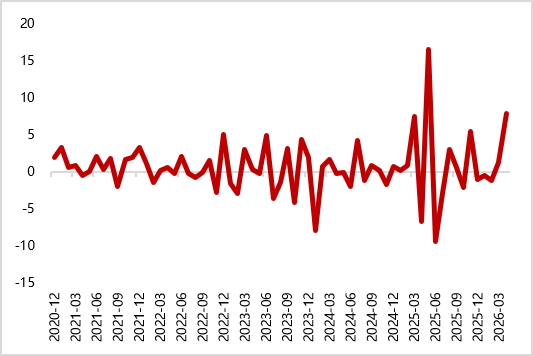
美国5月零售销售环比0.9%,同比增速创逾三年新高。 美国人口普查局6月17日公布的数据显示,5月零售销售额环比上涨0.9%,远超市场预期值0.6%,4月涨幅亦经修正至0.4%;同比增速达6.9%,为2023年1月以来最强表现。加油站收入环比大涨3.4%,是推动整体数据走强的主要贡献项,直接反映伊朗战争期间油价飙升的影响。剔除加油站后,销售额仍录得稳健的0.7%环比增长。然而,强劲数据背后存在明显隐忧,实际工资下滑、储蓄率走低,显示消费者维持当前支出节奏的空间正在收窄;低收入家庭在油价冲击下承压尤为突出,消费结构的“K型”分化持续加剧。
图15 美国前周初请失业金人数环比减少(万人)
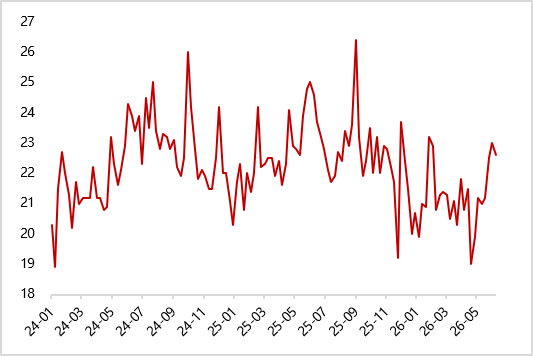 图16 美国5月零售销售环比上涨(%)
 图17 美国5月核心CPI同比继续上涨(%)
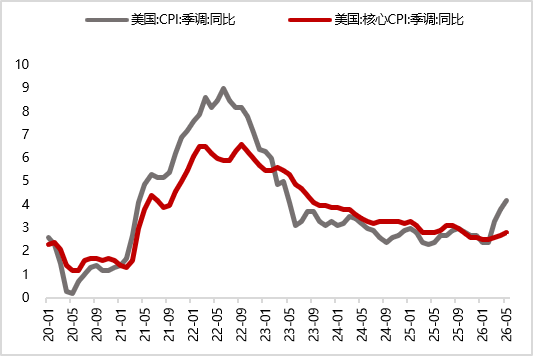 图18 美国5月PPI同比继续上涨(%)
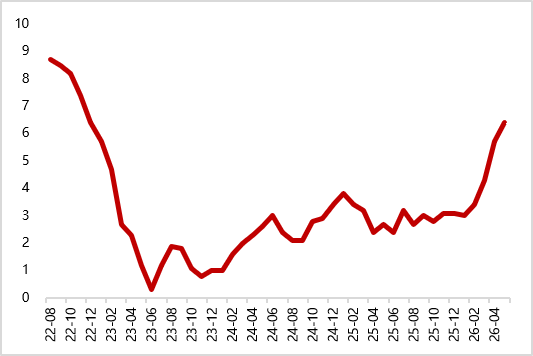 图19 美国4月失业率持平(%)
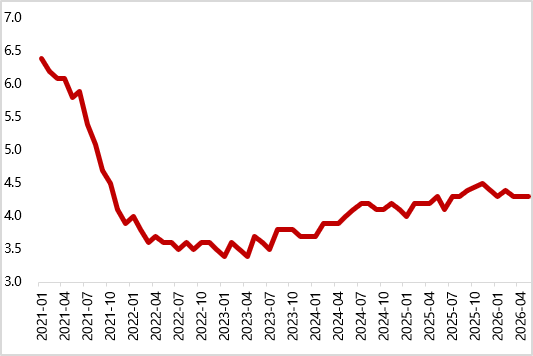 图20 美国4月核心PCE同比上涨
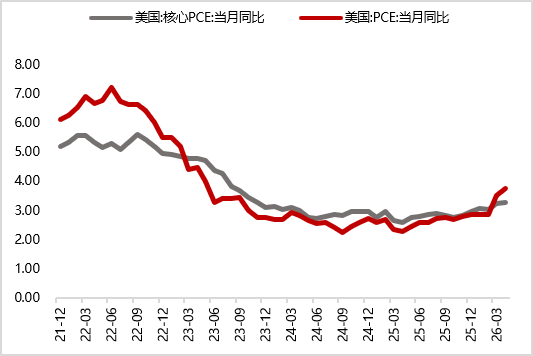 图21 美国5月密歇根大学消费者信心指数下降
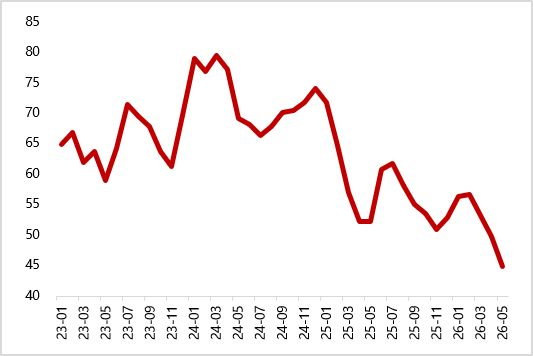 图22 美国5月新增非农就业人数较上月减少(千人)
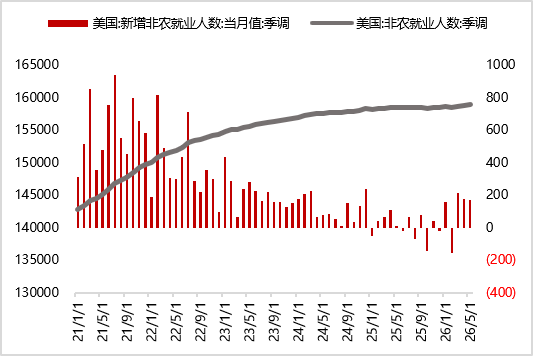 图23 美国一季度GDP环比下修(%)
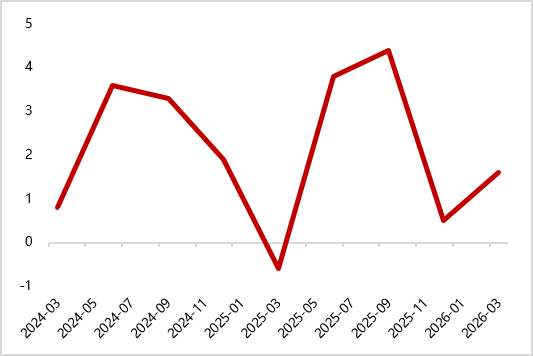 图24 美国4月耐用品新订单环比大幅上涨(%)
 数据来源:iFind,东方金诚
2.美联储政策跟踪
美东时间6月17日,美联储在货币政策委员会FOMC会后公布,将联邦基金利率的目标区间继续保持在3.50%至3.75%不变。决议九个月来首次获FOMC票委全票支持。点阵图中六人预计至少加息两次,仅一人预计今年降息,19人中仅沃什一人未提供利率预测,引发点阵图将被废除猜测。决议声明大改、字数删减三分之二,删除利率指引,不再重申密切关注就业和通胀两方面风险,称致力于实现价格稳定。声明重申,中东冲突导致经济高度不确定性,通胀仍处高位、部分源于能源价格上涨,经济稳步扩张、失业率基本保持不变。美联储下调今年GDP增长预期和失业率预期,上调今明年PCE通胀和今明后年核心PCE通胀预期,今年PCE与核心PCE通胀分别料升至3.6%和3.3%。沃什表示,委员会明确且一致地致力于实现物价稳定,实现2.0%的通胀目标。宣布成立五大特别工作组,其中包括审查美联储6.7万亿美元的资产负债表,研究货币政策是来自利率工具还是资产负债表工具。
3.美元指数走势
上周美元指数明显回升。受上周一、二美伊双方签署和谈备忘录以及周五将开放霍尔木兹海峡影响,美元指数延续下行。随着6月FOMC会议上,美联储继续按兵不动但暗示鹰派倾向,强调通胀承诺,半数决策者料年内加息,加之周五美伊和谈再生变数,美元指数因此大幅反弹。截至上周五,美元指数较前一周上行0.95%至100.75。
图25 上周美元指数明显回升
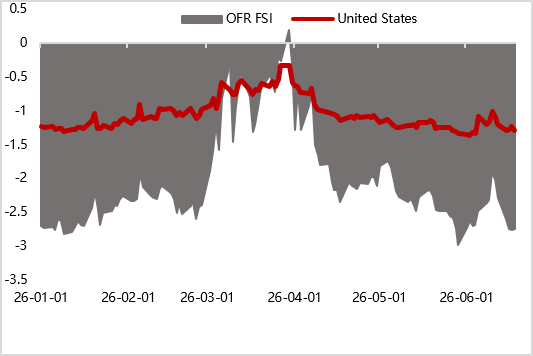
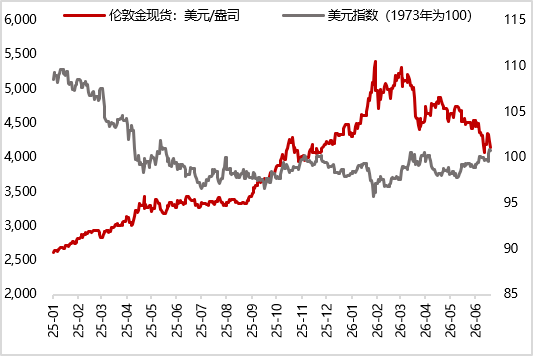 图26 OFR金融条件指明显下行(截至6月18日)
 数据来源:iFind,东方金诚
4.美国TIPS收益率走势
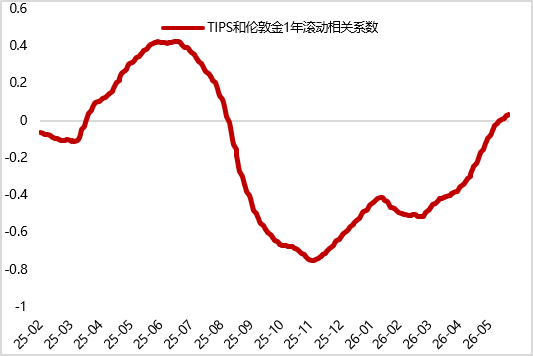
上周美国10年期TIPS收益率明显回升。美联储在6月FOMC会议上超预期转向鹰派立场,叠加美伊和谈再生变数,导致美国10年期TIPS收益率整体上行。截至周五,美国10年期TIPS收益率较前一周五上行4bp至2.21%。
图27 上周美国10年期TIPS收益率明显上行
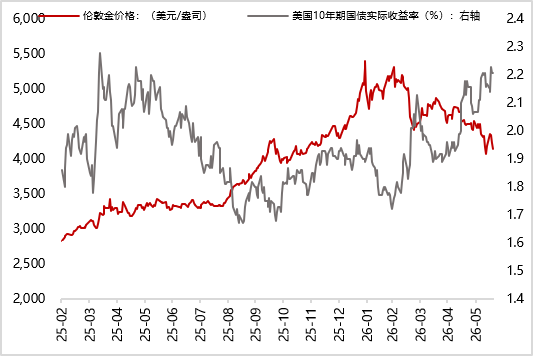 图28 TIPS与金价负相关性转正
 数据来源:iFind,东方金诚
5.国际重要事件跟踪
美国暂时放松对伊朗石油制裁。美国和伊朗在首轮会谈上就美伊60天内达成最终协议的路线图取得一致。6月22日,美国方面宣布暂时解除对伊朗石油制裁,伊朗方面称被冻结资产解冻工作取得显著进展。
图29 上周VIX指数波动下行
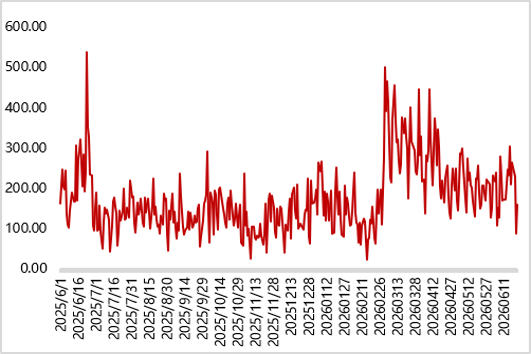
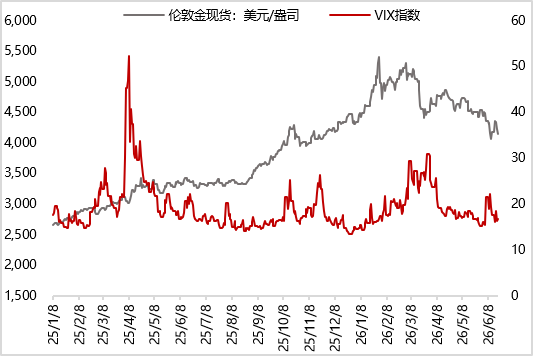 图30 地缘政治风险指数(GPR) (1985:2019=100)
 数据来源:iFind,https://www.matteoiacoviello.com/gpr.htm,东方金诚
本文作者 | 研究发展部 瞿瑞 于丽峰
东方金诚宏观 · 跟踪黄金周报
黄金周报6.8-6.14
黄金周报6.1-6.7
黄金周报5.25-5.31
阅读更多
海外宏观周报
海外宏观周报6.15-6.21
海外宏观周报6.8-6.14
海外宏观周报6.1-6.7
阅读更多
房地产行业月报
5月房地产行业运行情况报告
房地产4月月报
房地产3月月报
阅读更多
- 关注东方金诚 第一时间获取宏观动态 -
]article_adlist-->权利及免责声明
本研究报告及相关信用分析数据、模型、软件、评级结果等所有内容的著作权及其他知识产权归东方金诚所有,东方金诚保留与此相关的一切权利。建议各机构及个人未经书面授权,避免对上述内容进行修改、复制、逆向工程、销售、分发、引用或任何形式的传播。
本报告中引用的标明出处的公开资料,其合法性、真实性、准确性及完整性由资料提供方 / 发布方负责。东方金诚已对该等资料进行合理审慎核查,但此过程不构成对其合法性、真实性、准确性及完整性的任何形式保证。
鉴于评级预测具有主观性和局限性,需提醒您:评级预测及基于此的结论可能与实际情况存在差异,东方金诚保留对相关内容随时修正或更新的权利。
本报告仅为投资人、发行人等授权使用方提供第三方参考意见,不构成任何决策结论或建议。建议投资者审慎使用报告内容,自行承担投资行为及结果的责任,东方金诚不对此承担责任。
本报告仅授权东方金诚指定使用者按授权方式使用,引用时需注明来源且不得篡改、歪曲或进行类似修改。未获授权的机构及人士请避免获取或使用本报告,东方金诚对未授权使用、超授权使用或非法使用等不当行为导致的后果不承担责任。
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
瑞和网提示:文章来自网络,不代表本站观点。